Die Grundsteuer gehört zu den laufenden Kosten, die Eigentümer von Grundstücken und Immobilien in Deutschland regelmäßig tragen müssen. Für Kaufinteressenten, Hauseigentümer und Kapitalanleger ist es daher wichtig zu verstehen, wie die Grundsteuer berechnet wird, welche Faktoren ihre Höhe beeinflussen und welche Auswirkungen die Grundsteuerreform auf die Steuerlast hat.
Seit der Reform der Grundsteuer wurden die bisherigen Berechnungsgrundlagen grundlegend überarbeitet. Dadurch ergeben sich für viele Eigentümer neue Grundsteuerwerte und teilweise veränderte Steuerbeträge.
In diesem Ratgeber erfahren Sie, was die Grundsteuer ist, wer sie zahlen muss, wie die Berechnung erfolgt und welche Besonderheiten seit der Grundsteuerreform gelten.
Was ist die Grundsteuer?
Die Grundsteuer ist eine kommunale Steuer auf Grundstücke und Immobilien. Sie wird von den Städten und Gemeinden erhoben und zählt zu deren wichtigsten Einnahmequellen.
Mit den Einnahmen finanzieren Kommunen unter anderem:
- Straßen und Infrastruktur
- Schulen und Kindergärten
- Öffentliche Einrichtungen
- Grünanlagen und Parks
- Kommunale Dienstleistungen
Die Grundsteuer fällt unabhängig davon an, ob eine Immobilie selbst genutzt, vermietet oder unbebaut ist.
Welche Arten der Grundsteuer gibt es?
In Deutschland wird zwischen drei Arten der Grundsteuer unterschieden.
Grundsteuer A
Die Grundsteuer A („agrarisch“) betrifft Grundstücke der Land- und Forstwirtschaft.
Dazu gehören beispielsweise:
- Landwirtschaftliche Flächen
- Forstbetriebe
- Weinberge
- Landwirtschaftliche Nutzflächen
Grundsteuer B
Die Grundsteuer B („baulich“) gilt für bebaute und bebaubare Grundstücke.
Sie betrifft unter anderem:
- Einfamilienhäuser
- Mehrfamilienhäuser
- Eigentumswohnungen
- Gewerbeimmobilien
- Baugrundstücke
Für die meisten privaten Immobilieneigentümer ist die Grundsteuer B relevant.
Grundsteuer C
Im Rahmen der Grundsteuerreform wurde zusätzlich die Grundsteuer C eingeführt.
Sie ermöglicht es Kommunen, für baureife, aber unbebaute Grundstücke einen erhöhten Hebesatz festzulegen. Ziel ist es, Baulandmobilisierung zu fördern und Grundstücksspekulationen entgegenzuwirken.
Ob die Grundsteuer C tatsächlich angewendet wird, entscheidet jede Kommune selbst.
Wer muss die Grundsteuer zahlen?
Grundsätzlich ist der Eigentümer eines Grundstücks oder einer Immobilie steuerpflichtig.
Maßgeblich ist dabei, wer zum Stichtag als Eigentümer im Grundbuch eingetragen ist.
Die Steuerpflicht betrifft insbesondere:
- Private Hauseigentümer
- Wohnungseigentümer
- Grundstücksbesitzer
- Gewerbliche Immobilieneigentümer
- Investoren
Gibt es Ausnahmen?
Ja. Bestimmte Grundstücke können von der Grundsteuer befreit sein.
Hierzu zählen beispielsweise:
- Grundstücke öffentlicher Einrichtungen
- Bestimmte kirchliche Einrichtungen
- Gemeinnützige Organisationen unter bestimmten Voraussetzungen
Für Privatpersonen bestehen solche Befreiungen jedoch nur in Ausnahmefällen.
Grundsteuerreform: Warum wurde die Berechnung geändert?
Die bisherige Grundsteuer basierte jahrzehntelang auf veralteten Bewertungsgrundlagen.
In Westdeutschland wurden Immobilienwerte teilweise noch auf Basis von Daten aus dem Jahr 1964 bewertet.
In Ostdeutschland stammten die zugrunde liegenden Werte sogar aus dem Jahr 1935.
Das führte dazu, dass vergleichbare Immobilien häufig sehr unterschiedlich besteuert wurden.
Das Bundesverfassungsgericht erklärte diese Praxis für verfassungswidrig. Daher wurde die Grundsteuer reformiert und ein neues Bewertungssystem eingeführt.
Seit 2025 erfolgt die Besteuerung auf Basis neu festgelegter Grundsteuerwerte.
Wie wird die Grundsteuer berechnet?
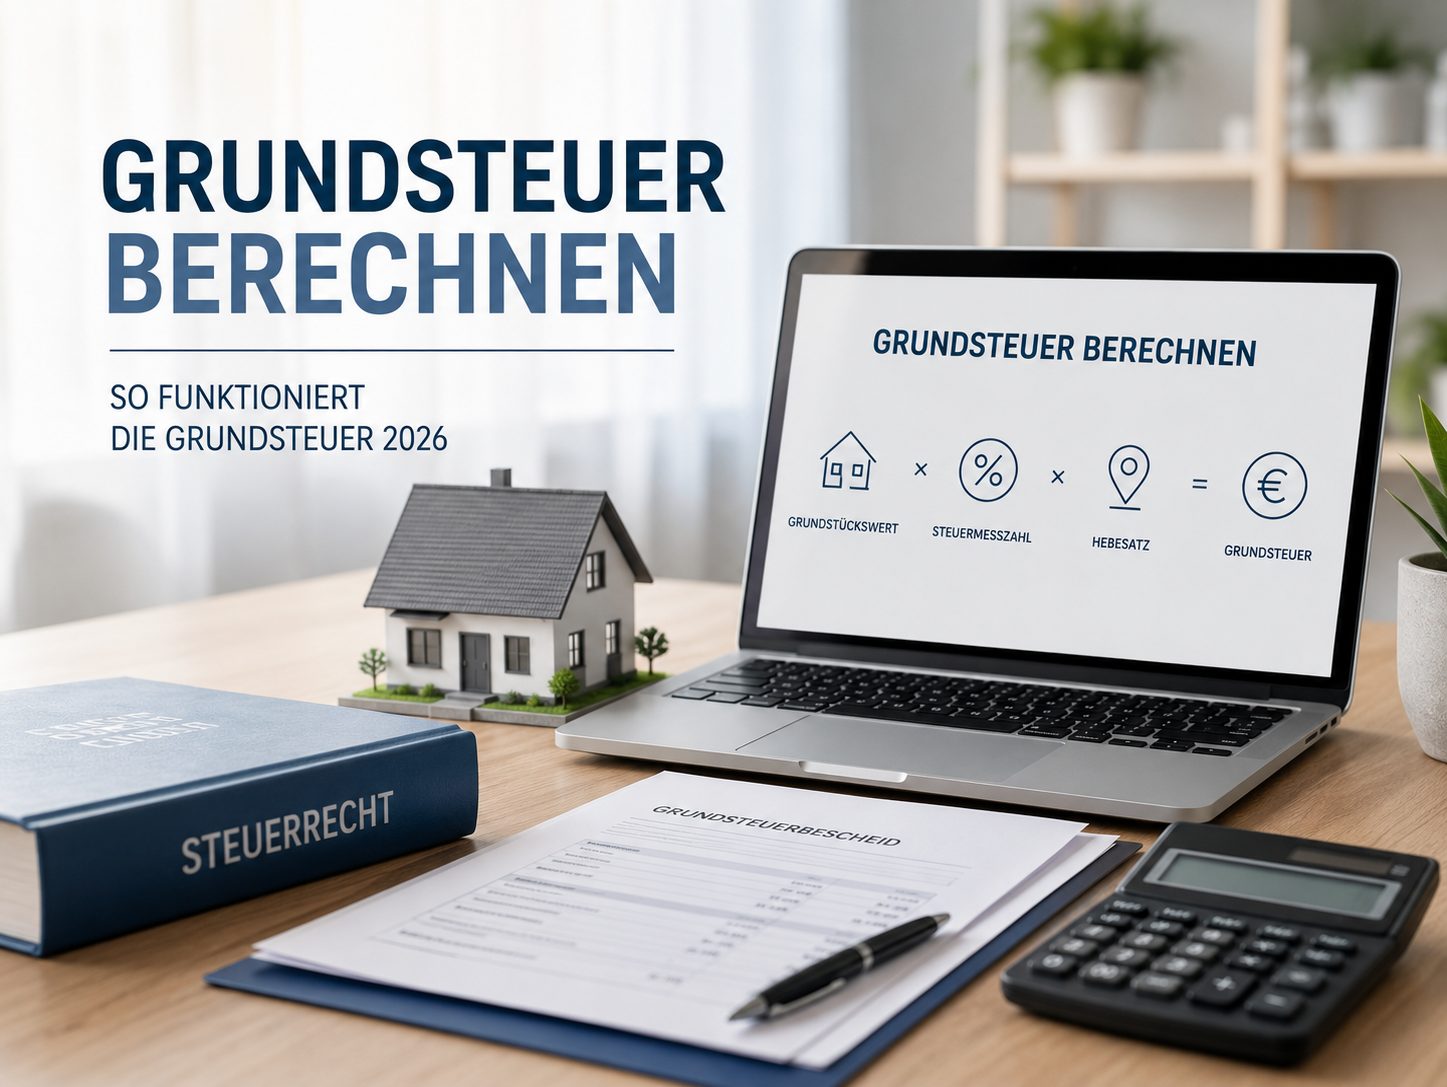
Die genaue Berechnung kann je nach Bundesland leicht unterschiedlich ausfallen. Im Grundsatz basiert die Grundsteuer jedoch auf drei Faktoren:
- Grundsteuerwert
- Steuermesszahl
- Hebesatz der Gemeinde
Die Formel lautet:
Grundsteuerwert × Steuermesszahl × Hebesatz = jährliche Grundsteuer
1. Der Grundsteuerwert
Der Grundsteuerwert ersetzt in vielen Fällen den früheren Einheitswert.
Er bildet die Grundlage für die steuerliche Bewertung des Grundstücks.
Dabei fließen verschiedene Faktoren ein:
- Grundstücksgröße
- Bodenrichtwert
- Gebäudetyp
- Wohnfläche
- Baujahr
- Nutzung der Immobilie
Je nach Bundesland kommen unterschiedliche Bewertungsmodelle zur Anwendung.
2. Die Steuermesszahl
Die Steuermesszahl ist ein gesetzlich festgelegter Faktor, der den Grundsteuerwert in den sogenannten Grundsteuermessbetrag umrechnet.
Im Zuge der Reform wurden die Steuermesszahlen deutlich reduziert, um starke Steuererhöhungen zu vermeiden.
Sie unterscheiden sich je nach Grundstücksart und Nutzung.
3. Der Hebesatz
Der Hebesatz wird von jeder Gemeinde individuell festgelegt.
Dadurch können Kommunen die Höhe der Grundsteuer eigenständig beeinflussen.
Die Hebesätze unterscheiden sich teilweise erheblich.
Während kleinere Gemeinden oft Hebesätze von 300 bis 400 Prozent anwenden, liegen sie in Großstädten häufig zwischen 500 und 900 Prozent.
Deshalb kann die Grundsteuer für vergleichbare Immobilien in verschiedenen Städten deutlich unterschiedlich ausfallen.
Beispiel: Grundsteuer berechnen
Zur Veranschaulichung betrachten wir folgendes vereinfachtes Beispiel:
Grundsteuerwert: 150.000 €
Steuermesszahl: 0,31 ‰
Hebesatz der Gemeinde: 600 %
Berechnung:
150.000 € × 0,00031 = 46,50 €
46,50 € × 600 % = 279,00 €
Die jährliche Grundsteuer beträgt in diesem Beispiel 279 Euro.
Je nach Gemeinde und Bewertungsmodell kann der tatsächliche Betrag selbstverständlich höher oder niedriger ausfallen.
Wann muss die Grundsteuer bezahlt werden?
Die Grundsteuer wird in der Regel vierteljährlich erhoben.
Die gesetzlichen Fälligkeitstermine sind:
15 Februar
15 Mai
15 August
15 November
Viele Eigentümer nutzen ein SEPA-Lastschriftmandat, um die fristgerechte Zahlung sicherzustellen.
Unter bestimmten Voraussetzungen kann auch eine jährliche Zahlung vereinbart werden.
Kann die Grundsteuer auf Mieter umgelegt werden?
Ja.
Bei vermieteten Immobilien zählt die Grundsteuer zu den umlagefähigen Betriebskosten.
Vermieter dürfen die Steuer im Rahmen der Nebenkostenabrechnung auf ihre Mieter umlegen.
Die Verteilung erfolgt in der Regel nach:
- Wohnfläche
- Miteigentumsanteilen
- Vereinbartem Umlageschlüssel
Für Eigentümer, die ihre Immobilie selbst nutzen, ist eine Umlage selbstverständlich nicht möglich.
Wie erfahre ich meine Grundsteuer?
Die Höhe der Grundsteuer wird durch einen Grundsteuerbescheid der zuständigen Gemeinde mitgeteilt.
Darin enthalten sind:
- Der festgesetzte Grundsteuerwert
- Der Steuermessbetrag
- Der kommunale Hebesatz
- Die jährliche Steuerlast
- Die Zahlungstermine
Nach der Grundsteuerreform haben viele Eigentümer neue Bescheide erhalten, die künftig die Grundlage der Besteuerung bilden.
Die Grundsteuer gehört zu den dauerhaft anfallenden Nebenkosten einer Immobilie und sollte bereits vor dem Kauf in die finanzielle Planung einbezogen werden. Durch die Grundsteuerreform wurden die Bewertungsgrundlagen modernisiert und die Steuerberechnung an aktuelle Immobilienwerte angepasst.
Entscheidend für die Höhe der Grundsteuer sind heute insbesondere der Grundsteuerwert, die gesetzliche Steuermesszahl und der von der jeweiligen Gemeinde festgelegte Hebesatz. Wer die Berechnungsgrundlagen kennt, kann die zu erwartende Steuerlast besser einschätzen und bei Kaufentscheidungen realistisch kalkulieren.
Häufig gestellte Fragen zur Grundsteuer
Wer muss die Grundsteuer zahlen?
Grundsätzlich ist der Eigentümer des Grundstücks oder der Immobilie steuerpflichtig.
Wie oft wird die Grundsteuer fällig?
In der Regel erfolgt die Zahlung vierteljährlich zum 15. Februar, 15. Mai, 15. August und 15. November.
Kann die Grundsteuer auf Mieter umgelegt werden?
Ja. Bei vermieteten Immobilien gehört die Grundsteuer zu den umlagefähigen Betriebskosten.
Was ist der Hebesatz?
Der Hebesatz ist ein von der Gemeinde festgelegter Multiplikator, der die Höhe der Grundsteuer maßgeblich beeinflusst.
Warum wurde die Grundsteuer reformiert?
Die bisherigen Bewertungsgrundlagen waren veraltet und wurden vom Bundesverfassungsgericht als verfassungswidrig eingestuft. Die Reform soll eine gerechtere Besteuerung von Grundstücken und Immobilien gewährleisten.
Beratung zur Berechnung der Maklerprovision anfragen